Assurance emprunteur : simuler le TAEA et calculer le vrai coût total
Un taux d'assurance de prêt ne dit rien tant qu'on ignore sur quelle base il s'applique. Voici la méthode pour transformer n'importe quelle simulation en coût total réel, en euros, et comparer deux offres sans se tromper.
Akim D.
Vous avez lancé une simulation d'assurance emprunteur, obtenu un joli pourcentage — 0,25 %, 0,15 % — et vous vous retrouvez devant deux devis dont vous êtes incapable de dire lequel vous coûtera le moins cher. C'est normal : le pourcentage seul ne veut rien dire tant qu'on ne sait pas sur quoi il s'applique.
Le problème, c'est que l'écart entre deux contrats se compte rarement en euros par mois. Il se compte en milliers d'euros sur la durée du prêt. Une base de calcul différente, une quotité mal recopiée, une garantie en moins : chacun de ces détails suffit à retourner complètement un comparatif qui semblait tranché.
Dans cet article, vous allez apprendre quels chiffres une simulation d'assurance emprunteur doit obligatoirement vous donner, comment convertir n'importe quel taux en coût total réel en euros, pourquoi un contrat affiché à 0,25 % peut revenir moins cher qu'un contrat affiché à 0,15 %, et comment simuler l'économie d'un changement d'assurance en cours de prêt.
Ce qu'une simulation d'assurance emprunteur doit obligatoirement vous donner
Beaucoup de simulateurs affichent un taux et s'arrêtent là. La loi, elle, impose trois chiffres — et c'est justement le trio qui permet de comparer.
L'article L. 313-8 du Code de la consommation prévoit que tout document remis avant l'offre de prêt et comportant un élément chiffré sur l'assurance mentionne le coût de cette assurance exprimé :
- en taux annuel effectif de l'assurance (TAEA), à l'exclusion de tout autre taux, afin que vous puissiez le comparer au TAEG du crédit ;
- en montant total en euros dû au titre de l'assurance, sur une durée de huit ans et sur la durée totale du prêt ;
- en euros par période, selon la périodicité de paiement, en précisant si ce montant s'ajoute ou non à l'échéance de remboursement.
Retenez surtout le point 2 : le coût total en euros sur toute la durée du prêt est une information à laquelle vous avez droit. Si une simulation ne vous le donne pas, elle est incomplète — et vous êtes en droit de le réclamer.
Le TAEA, lui, n'est pas un taux comme les autres. Techniquement, l'article R. 314-12 du Code de la consommation le définit comme la différence entre le TAEG calculé avec l'assurance et le TAEG calculé sans assurance. C'est donc un indicateur de comparaison entre offres, pas un tarif que vous pourriez multiplier naïvement par votre capital. Et l'article R. 314-13 précise qu'il doit être accompagné de la mention des garanties dont il intègre le coût : deux TAEA ne se comparent que s'ils couvrent les mêmes risques.
La fiche standardisée d'information : votre première simulation officielle
C'est le document que presque personne ne lit, et c'est pourtant le seul qui soit normé.
L'article L. 313-10 du Code de la consommation impose qu'une fiche standardisée d'information (FSI) soit remise « lors de la première simulation » à toute personne à qui l'on propose une assurance de prêt, dès lors que le crédit dépasse 75 000 € et qu'il est garanti par une hypothèque ou une sûreté comparable sur un bien à usage d'habitation. Son format et son contenu sont fixés par arrêté : ce n'est pas un document maison que chaque banque rédige à sa façon.
L'article R. 313-9 détaille ce qu'elle doit contenir, et c'est exactement la matière première d'une bonne comparaison :
- la définition et la description des types de garanties proposées ;
- le cas échéant, les garanties minimales exigées par le prêteur pour accorder le prêt ;
- les types de garanties envisagées et la part du capital emprunté à couvrir (la quotité) ;
- une estimation personnalisée du coût : coût par période, coût total en euros sur la durée envisagée du prêt, et TAEA relatif à la totalité du prêt ;
- la mention de votre possibilité de souscrire l'assurance auprès de l'assureur de votre choix.
Concrètement, la FSI de votre banque est le cahier des charges à envoyer aux assureurs concurrents. Simuler sans elle, c'est comparer des devis qui ne portent pas sur le même objet.
Les cinq données à réunir avant de lancer une simulation
Une simulation ne vaut que ce que valent ses hypothèses. Avant de saisir quoi que ce soit, réunissez :
- Le capital emprunté et la durée exacte du prêt (en mois, pas « environ 20 ans »).
- Le taux nominal du crédit : il détermine la vitesse à laquelle le capital s'amortit, donc le coût d'un contrat calculé sur le capital restant dû.
- La quotité assurée par tête : 100 % chacun, 50/50, 70/30… Deux simulations à quotités différentes ne sont pas comparables.
- La liste des garanties exigées par la banque (décès, PTIA, IPT, ITT, parfois perte d'emploi), telle qu'elle figure sur la FSI.
- Votre situation personnelle réelle : âge, statut fumeur ou non, profession, sports pratiqués. Un devis obtenu sur des déclarations approximatives ne survivra pas à la souscription.
Calculer le vrai coût total : la méthode en trois étapes
Étape 1 — Ramener chaque offre à un coût en euros
Un taux ne se compare pas à un taux. Un montant se compare à un montant. Pour un contrat dont la cotisation est calculée sur le capital initial, le calcul tient en une ligne :
capital emprunté × taux annuel × nombre d'années = coût total de l'assurance.
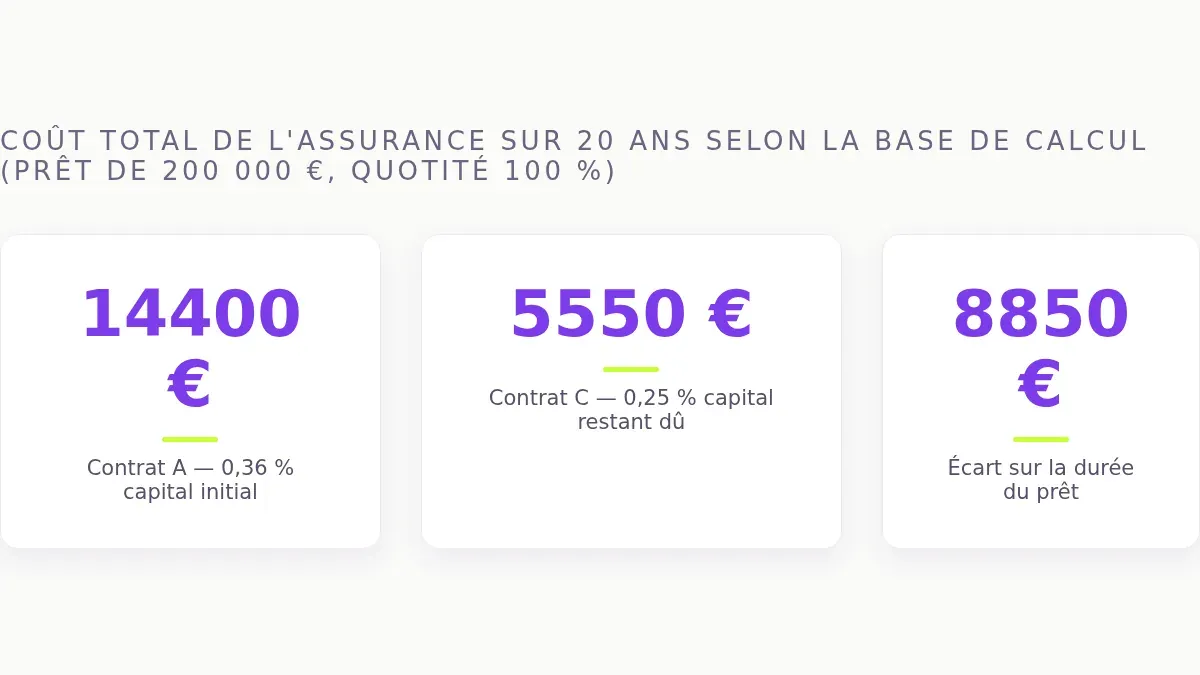
Pour 200 000 € empruntés sur 20 ans à 0,36 % du capital initial : 200 000 × 0,36 % = 720 € par an, soit 60 € par mois et 14 400 € sur toute la durée du prêt.
Étape 2 — Vérifier la base de calcul : capital initial ou capital restant dû
C'est le piège numéro un des simulations. Deux contrats peuvent afficher un taux très différent et coûter presque la même chose, simplement parce qu'ils ne s'appliquent pas à la même assiette.
Sur un contrat calculé sur le capital initial, la cotisation est fixe du premier au dernier mois. Sur un contrat calculé sur le capital restant dû, elle démarre plus haut en apparence mais diminue à chaque échéance, à mesure que vous remboursez.
Prenons un prêt de 200 000 € sur 20 ans (240 mensualités) à 3,20 % nominal, quotité 100 % sur une seule tête. La mensualité hors assurance ressort à 1 129,33 € et le capital restant dû moyen sur toute la durée s'établit à environ 111 000 €, soit 55 % du capital emprunté. Voici ce que donnent quatre contrats :
| Contrat | Base de calcul | Taux affiché | Coût total sur 20 ans |
|---|---|---|---|
| A | Capital initial | 0,36 % | 14 400 € |
| B | Capital initial | 0,12 % | 4 800 € |
| C | Capital restant dû | 0,25 % | 5 550 € |
| D | Capital initial | 0,15 % | 6 000 € |
Hypothèses de calcul pédagogiques (capital 200 000 €, 20 ans, 3,20 % nominal, quotité 100 %, cotisations sans revalorisation) — il ne s'agit pas de tarifs de marché.
Regardez les contrats C et D. Le contrat C affiche 0,25 %, le contrat D affiche 0,15 % : le premier semble presque deux fois plus cher. Sur la durée du prêt, c'est pourtant lui qui coûte le moins, parce que son taux ne s'applique qu'au capital qu'il vous reste à rembourser. Comparer les pourcentages sans regarder l'assiette conduit à choisir la mauvaise offre.
Étape 3 — Remettre les quotités au même niveau
La quotité, c'est la part du capital couverte pour chaque emprunteur. Un couple peut s'assurer 100 % / 100 % (couverture totale de chaque tête, cotisations doublées) ou 50 % / 50 % (moins cher, mais le survivant conserve la moitié du prêt à sa charge). Une simulation à 50 % qui en côtoie une à 100 % n'est pas un comparatif : c'est une illusion d'optique. Avant de comparer, vérifiez que la ligne « quotité » est identique sur les deux devis.
Un doute sur ce que couvre réellement le contrat que votre banque vous propose ? Vous pouvez le faire analyser par AssuranceClaire : garanties, exclusions et doublons repérés en quelques minutes, sans jargon.
Pourquoi deux simulations au même TAEA peuvent coûter des milliers d'euros d'écart
Un TAEA identique ne signifie pas une protection identique. Le taux mesure ce que vous payez, jamais ce que vous recevez en cas de coup dur.
Les points qui font basculer la valeur réelle d'un contrat, à coût égal :
- La définition de l'incapacité de travail. Certains contrats indemnisent si vous ne pouvez plus exercer votre profession ; d'autres seulement si vous ne pouvez plus exercer une quelconque activité professionnelle. Pour un artisan ou un chirurgien, l'écart est considérable.
- Le délai de franchise avant indemnisation (souvent 90 jours, parfois 180) et les délais de carence en début de contrat.
- Le mode d'indemnisation : forfaitaire (l'assureur paie l'échéance prévue) ou indemnitaire (il ne compense que votre perte de revenus réelle, déduction faite des indemnités journalières).
- Les exclusions : affections dorsales et psychiques non couvertes sans rachat, sports à risque, activités professionnelles particulières.
- Les limites d'âge de chaque garantie : une garantie ITT qui s'arrête à 65 ans laisse la fin d'un prêt long à découvert.
Le rappel utile ici vient du Code lui-même : l'article R. 314-13 impose que le TAEA soit accompagné de la mention des garanties dont il intègre le coût. Si cette mention manque, le taux affiché n'est pas exploitable pour comparer.
Simuler le gain d'un changement d'assurance en cours de prêt
Si votre prêt tourne déjà, la simulation la plus rentable est souvent celle-là — et le droit y est très favorable depuis la loi n° 2022-270 du 28 février 2022, dite loi Lemoine.
L'article L. 113-12-2 du Code des assurances vous autorise à résilier votre assurance de prêt à tout moment, à compter de la signature de l'offre de prêt. Le mécanisme, tel que le fixent les textes :
- Le prêteur ne peut pas refuser un autre contrat dès lors qu'il présente un niveau de garantie équivalent à celui qu'il propose ; tout refus doit être explicite, motivé, et préciser les garanties ou informations manquantes (article L. 313-30 du Code de la consommation).
- Il dispose de dix jours ouvrés à compter de la réception de votre demande de substitution pour vous notifier son acceptation ou son refus, puis du même délai pour établir l'avenant au contrat de crédit (article L. 313-31).
- Il ne peut exiger aucun frais supplémentaire, y compris pour l'analyse du contrat que vous proposez, ni modifier le taux ou les conditions d'octroi du crédit (article L. 313-32).
Encore faut-il savoir ce que contient exactement le contrat que vous voulez remplacer : c'est lui qui fixe le niveau d'équivalence à atteindre. Si ses conditions générales vous restent hermétiques, AssuranceClaire peut en extraire la liste des garanties et des exclusions avant que vous ne démarchiez un autre assureur.
Pour chiffrer le gain, la méthode est la même qu'à l'étape 1, appliquée au capital restant dû et à la durée résiduelle, pas au prêt d'origine. Un contrat trouvé la huitième année d'un prêt de vingt ans ne vous fera économiser que sur les douze années qui restent : c'est cette base-là qu'il faut saisir dans le simulateur.
Deux dispositions peuvent aussi débloquer une situation que vous croyiez figée :
- Plus de questionnaire de santé dans certains cas. L'article L. 113-2-1 du Code des assurances interdit à l'assureur de solliciter une information sur votre état de santé ou un examen médical lorsque la part assurée sur l'encours cumulé de vos crédits n'excède pas 200 000 € par assuré et que le remboursement s'achève avant votre soixantième anniversaire. Les deux conditions sont cumulatives.
- Le droit à l'oubli. L'article L. 1141-5 du Code de la santé publique prévoit qu'aucune information médicale relative à une pathologie cancéreuse ou à l'hépatite virale C ne peut être recueillie au-delà d'un délai qui ne peut excéder cinq ans à compter de la fin du protocole thérapeutique.
Les erreurs de simulation que je vois le plus souvent
Après dix-sept ans passés à décortiquer des contrats, ce sont toujours les mêmes qui reviennent.
Comparer un taux bancaire à un taux de délégation sans regarder l'assiette. C'est l'erreur du contrat C et du contrat D plus haut : on écarte l'offre au taux le plus élevé, alors qu'elle est la moins chère.
Oublier que la cotisation « capital initial » ne baisse jamais. Beaucoup d'emprunteurs pensent payer de moins en moins au fil du prêt. Sur un contrat groupe classique, la dernière cotisation est identique à la première, alors qu'il ne reste que quelques milliers d'euros à couvrir.
Simuler sur le prêt d'origine au lieu du capital restant dû quand on cherche à changer en cours de route. Le gain affiché est alors très surestimé, et la déception arrive à la signature.
Se déclarer non-fumeur « parce que ça fait deux mois ». Les assureurs retiennent en général une période de sevrage bien plus longue, précisée au contrat. Une déclaration inexacte fragilise la garantie au moment où elle servira.
Ne comparer que la ligne « décès ». C'est la garantie la moins susceptible d'être activée avant la fin d'un prêt sur vingt ans. Les vrais écarts se jouent sur l'incapacité et l'invalidité.
Négliger la quotité au moment du changement. En passant d'un contrat groupe à une délégation, certains emprunteurs recopient une quotité inférieure sans le voir. L'économie est réelle, la couverture aussi — en moins.
Ce qu'il faut retenir
Une simulation d'assurance emprunteur utile ne s'arrête pas au pourcentage. Elle vous donne les trois chiffres imposés par l'article L. 313-8 — TAEA, coût total en euros, coût par période — et vous permet de reconstituer, pour chaque offre, le montant que vous aurez réellement déboursé au bout de la durée du prêt.
La bonne méthode tient en quatre réflexes : exiger la fiche standardisée d'information, convertir tous les taux en euros, vérifier la base de calcul et la quotité, puis seulement comparer les garanties ligne à ligne. Et si votre prêt est déjà en cours, la loi Lemoine vous laisse simuler et changer à tout moment, sans frais, sous la seule condition de l'équivalence des garanties.
Si la lecture des garanties reste opaque, AssuranceClaire peut analyser votre contrat et vous en restituer le contenu en langage clair.
Cet article est informatif et à jour au 16 août 2026 ; il ne remplace pas l'avis d'un professionnel (courtier, conseiller ou assureur) sur votre situation personnelle.
Sources
- Article L. 313-8 du Code de la consommation (expression du coût de l'assurance : TAEA, montant total en euros, coût par période) — Légifrance, version en vigueur depuis le 1er juin 2022, consulté le 16 août 2026 (https://www.legifrance.gouv.fr/codes/article_lc/LEGIARTI000045271966)
- Article L. 313-10 du Code de la consommation (fiche standardisée d'information remise lors de la première simulation, seuil de 75 000 €) — Légifrance, version en vigueur depuis le 1er avril 2018, consulté le 16 août 2026 (https://www.legifrance.gouv.fr/codes/article_lc/LEGIARTI000035731505)
- Article R. 313-9 du Code de la consommation (contenu de la fiche standardisée d'information) — Légifrance, version en vigueur depuis le 1er avril 2018, consulté le 16 août 2026 (https://www.legifrance.gouv.fr/codes/article_lc/LEGIARTI000036769177)
- Article R. 314-12 du Code de la consommation (calcul du TAEA par différence de TAEG) — Légifrance, version en vigueur depuis le 1er octobre 2016, consulté le 16 août 2026 (https://www.legifrance.gouv.fr/codes/article_lc/LEGIARTI000032807626)
- Article R. 314-13 du Code de la consommation (mention des garanties dont le TAEA intègre le coût) — Légifrance, version en vigueur depuis le 1er juillet 2016, consulté le 16 août 2026 (https://www.legifrance.gouv.fr/codes/article_lc/LEGIARTI000032807628)
- Article L. 113-12-2 du Code des assurances (résiliation à tout moment, loi n° 2022-270 du 28 février 2022) — Légifrance, version en vigueur depuis le 1er juin 2022, consulté le 16 août 2026 (https://www.legifrance.gouv.fr/codes/article_lc/LEGIARTI000045271930)
- Article L. 313-30 du Code de la consommation (équivalence des garanties, refus explicite et motivé) — Légifrance, version en vigueur depuis le 1er juin 2022, consulté le 16 août 2026 (https://www.legifrance.gouv.fr/codes/article_lc/LEGIARTI000045271935)
- Article L. 313-31 du Code de la consommation (délai de dix jours ouvrés, avenant sans frais) — Légifrance, version en vigueur depuis le 1er juin 2022, consulté le 16 août 2026 (https://www.legifrance.gouv.fr/codes/article_lc/LEGIARTI000045271953)
- Article L. 313-32 du Code de la consommation (interdiction des frais supplémentaires et de la modification du taux) — Légifrance, version en vigueur depuis le 1er juin 2022, consulté le 16 août 2026 (https://www.legifrance.gouv.fr/codes/article_lc/LEGIARTI000045271944)
- Article L. 113-2-1 du Code des assurances (suppression du questionnaire de santé : 200 000 € par assuré, échéance avant 60 ans) — Légifrance, version en vigueur depuis le 1er juin 2022, consulté le 16 août 2026 (https://www.legifrance.gouv.fr/codes/article_lc/LEGIARTI000045271000)
- Article L. 1141-5 du Code de la santé publique (droit à l'oubli : délai maximal de cinq ans après la fin du protocole thérapeutique) — Légifrance, version en vigueur depuis le 2 mars 2022, consulté le 16 août 2026 (https://www.legifrance.gouv.fr/codes/article_lc/LEGIARTI000045272010)
- « Comment obtenir un contrat d'assurance emprunteur pour un crédit immobilier ? » — Service-Public.fr, Direction de l'information légale et administrative, vérifié le 20 mai 2025 (https://www.service-public.gouv.fr/particuliers/vosdroits/F1671)
- « Assurer un prêt immobilier : que sont la garantie décès, invalidité, incapacité ? » — Service-Public.fr, Direction de l'information légale et administrative, vérifié le 2 mai 2024 (https://www.service-public.gouv.fr/particuliers/vosdroits/F21128)
- « Qu'est-ce que le taux annuel effectif global (TAEG) ? » — Service-Public.fr, Direction de l'information légale et administrative, vérifié le 16 avril 2025 (https://www.service-public.gouv.fr/particuliers/vosdroits/F2456)
Questions fréquentes
Que doit contenir une simulation d'assurance emprunteur ?
L'article L. 313-8 du Code de la consommation impose trois informations sur tout document chiffré remis avant l'offre de prêt : le taux annuel effectif de l'assurance (TAEA), le montant total en euros dû au titre de l'assurance sur huit ans et sur la durée totale du prêt, et le coût en euros par période de paiement. Une simulation qui n'affiche qu'un pourcentage est incomplète.
Comment calculer le coût total de mon assurance de prêt ?
Si la cotisation porte sur le capital initial, multipliez le capital emprunté par le taux annuel, puis par le nombre d'années : 200 000 € à 0,36 % sur 20 ans donnent 14 400 €. Si elle porte sur le capital restant dû, la cotisation diminue à chaque échéance et le coût final est nettement inférieur au même taux appliqué au capital initial.
Un taux de 0,25 % peut-il coûter moins cher qu'un taux de 0,15 % ?
Oui, si les deux ne s'appliquent pas à la même assiette. Sur un prêt de 200 000 € à 3,20 % sur 20 ans, un contrat à 0,25 % du capital restant dû revient à environ 5 550 €, contre 6 000 € pour un contrat à 0,15 % du capital initial. C'est pourquoi il faut toujours comparer des euros, jamais des pourcentages.
Qu'est-ce que la fiche standardisée d'information ?
C'est un document normé que le prêteur doit vous remettre dès la première simulation, pour tout crédit immobilier supérieur à 75 000 € garanti par une hypothèque ou une sûreté comparable (article L. 313-10 du Code de la consommation). Elle précise les garanties exigées, la quotité, une estimation personnalisée du coût et le TAEA. C'est le cahier des charges à transmettre aux assureurs concurrents.
Puis-je encore changer d'assurance emprunteur en cours de prêt ?
Oui. L'article L. 113-12-2 du Code des assurances autorise la résiliation à tout moment depuis la loi du 28 février 2022. Le prêteur ne peut refuser un contrat de niveau de garantie équivalent, doit répondre sous dix jours ouvrés et ne peut facturer aucun frais, y compris pour l'analyse du contrat proposé.
Akim D.
Fondateur d'AssuranceClaire — Expert en assurance (17 ans d'expérience)
Fondateur d'AssuranceClaire. Fort de 17 ans d'expérience en assurance et en assistance (auto, habitation, santé), Akim met son expertise au service des particuliers pour les aider à comprendre enfin leurs contrats : garanties, exclusions et doublons de couverture, expliqués sans jargon. Il a conçu AssuranceClaire pour rendre accessible à tous ce qui restait jusque-là réservé aux initiés.
À lire aussi
- Taux d'assurance emprunteur : comprendre le TAEA et ce qu'il cache
- Changer d'assurance emprunteur grâce à la loi Lemoine : mode d'emploi 2026
- Loi Lemoine assurance emprunteur 2026 : les nouveaux droits pour changer d'assurance
- Quotité d'assurance emprunteur : comment bien la répartir entre co-emprunteurs
- Exclusions d'assurance emprunteur : ce qu'il faut repérer avant de signer
- Franchise d'assurance : comment elle marche et comment la choisir
- Doublons d'assurance : ces garanties que vous payez deux fois sans le savoir