Assurance auto entrepreneur : obligations, pièges et leviers pour payer moins
Dès que votre véhicule sert à votre activité, l'usage déclaré à l'assureur change tout. Obligations légales, sanctions réelles et leviers d'économie, expliqués sans jargon.
Akim D.
Vous avez lancé votre activité, vous prenez la voiture trois fois par semaine pour aller chez un client, livrer une commande ou aller sur un chantier — et vous roulez toujours avec le contrat auto souscrit du temps où vous étiez salarié. C'est le cas le plus fréquent, et c'est aussi le plus risqué.
Parce qu'en cas d'accident pendant une tournée, l'assureur regarde une seule chose : l'usage que vous avez déclaré. S'il ne correspond pas à la réalité, l'indemnité peut être réduite — voire le contrat annulé. Quelques centaines d'euros d'économie apparente peuvent se transformer en plusieurs milliers d'euros à votre charge.
Dans cet article, vous allez apprendre ce que recouvre vraiment une assurance auto entrepreneur : les obligations qui pèsent réellement sur vous, la façon dont se déclare l'usage professionnel, ce que vous risquez précisément si vous ne le faites pas, et six leviers concrets pour payer moins cher sans vous découvrir.
Note importante : cet article est informatif et ne remplace pas un conseil professionnel adapté à votre situation. Les références juridiques citées sont datées et liées en fin d'article.
Assurance auto entrepreneur : ce que la loi impose vraiment
Commençons par le socle. L'obligation d'assurance ne dépend pas de votre statut, mais du véhicule lui-même. L'article L. 211-1 du Code des assurances impose à « toute personne physique ou toute personne morale autre que l'État » dont la responsabilité civile peut être engagée à cause d'un véhicule terrestre à moteur d'être couverte par une assurance pour le faire circuler. Auto-entrepreneur, société, particulier : la règle est la même.
La vraie spécificité de l'entrepreneur est ailleurs. Elle tient à une seconde obligation, beaucoup moins connue : celle de déclarer exactement le risque que l'assureur prend en charge.
L'article L. 113-2 du Code des assurances (version en vigueur depuis le 1er avril 2018) énumère quatre obligations de l'assuré. Deux nous intéressent directement :
- le 2° : répondre exactement aux questions posées par l'assureur, notamment dans le formulaire de déclaration du risque, à la souscription ;
- le 3° : déclarer, en cours de contrat, les circonstances nouvelles qui aggravent le risque ou en créent de nouveaux, et qui rendent inexactes les réponses données. Le texte impose un délai de quinze jours à compter du moment où vous en avez eu connaissance, par lettre recommandée ou envoi recommandé électronique.
Autrement dit : le jour où votre voiture personnelle commence à servir à votre activité, vous avez quinze jours pour le dire à votre assureur. Ce n'est pas une formalité de courtoisie, c'est une obligation légale.
Du côté administratif, la fiche « Assurances du micro-entrepreneur » de Service-Public Entreprendre (vérifiée le 7 juillet 2026) est claire : l'assurance véhicule professionnel doit être souscrite pour chaque véhicule utilisé dans l'activité, et doit couvrir l'ensemble des déplacements effectués dans le cadre professionnel.
Usage privé, trajet travail, usage professionnel : la case qui change tout
C'est la ligne la plus importante de votre contrat, et presque personne ne la lit. Les assureurs ne vendent pas « une assurance auto » : ils assurent un usage précis du véhicule. Trois grandes catégories reviennent chez la quasi-totalité des compagnies.
| Usage déclaré | Ce qui est couvert | Pour qui |
|---|---|---|
| Privé | Loisirs, courses, vacances | Aucun trajet lié au travail |
| Privé + trajet travail | Déplacements domicile-lieu de travail fixe | Salarié, gérant avec un local fixe |
| Professionnel (« tournées ») | Déplacements chez les clients, chantiers, livraisons | Artisan, commercial, prestataire itinérant |
La frontière qui piège le plus d'entrepreneurs est celle entre les deux dernières lignes. Un trajet domicile-travail vers un lieu fixe n'est pas un usage professionnel ; une tournée chez plusieurs clients en est un. Si vous vous déplacez chez vos clients, même une fois par semaine, même en scooter, vous êtes dans la troisième catégorie.
Trois questions permettent de trancher en trente secondes :
- Est-ce que je me déplace vers des adresses qui changent (clients, chantiers, points de livraison) ?
- Est-ce que je transporte du matériel, des outils ou des marchandises liés à mon activité ?
- Est-ce que ces déplacements sont facturés, ou nécessaires pour facturer ?
Si vous répondez oui à une seule de ces questions, votre usage est professionnel. Et si vous n'êtes pas certain de ce qui figure dans vos conditions particulières, faire relire son contrat par l'IA d'AssuranceClaire prend quelques minutes et affiche noir sur blanc l'usage déclaré et les exclusions qui vont avec.
Ce que vous risquez si l'usage professionnel n'est pas déclaré
C'est ici que l'addition tombe, et le Code des assurances prévoit deux régimes très différents selon votre bonne foi.
Si la fausse déclaration est intentionnelle, le contrat est nul. L'article L. 113-8 prévoit la nullité du contrat « en cas de réticence ou de fausse déclaration intentionnelle de la part de l'assuré, quand cette réticence ou cette fausse déclaration change l'objet du risque ou en diminue l'opinion pour l'assureur ». Le texte précise deux points redoutables : la nullité joue « alors même que le risque omis ou dénaturé par l'assuré a été sans influence sur le sinistre », et les primes déjà payées restent acquises à l'assureur. Vous avez donc payé pour rien, et vous n'êtes pas indemnisé.
Si votre bonne foi n'est pas remise en cause, la sanction est proportionnelle. L'article L. 113-9 écarte la nullité lorsque la mauvaise foi n'est pas établie, mais organise deux cas de figure :
- l'omission est constatée avant tout sinistre : l'assureur peut soit maintenir le contrat moyennant une augmentation de prime que vous acceptez, soit résilier le contrat dix jours après notification par lettre recommandée, en vous restituant la part de prime non courue ;
- l'omission est constatée après un sinistre : « l'indemnité est réduite en proportion du taux des primes payées par rapport au taux des primes qui auraient été dues, si les risques avaient été complètement et exactement déclarés ».
Cette dernière phrase est la fameuse règle proportionnelle de prime. Le principe est arithmétique : si vous avez payé une prime correspondant à un usage privé alors qu'un usage professionnel aurait coûté nettement plus cher, votre indemnisation est amputée dans la même proportion. Sur un véhicule détruit, la différence se compte en milliers d'euros — et le prêt en cours, lui, reste dû.
Un doute sur ce que couvre vraiment votre contrat auto ? Vous pouvez le faire analyser par l'IA d'AssuranceClaire : l'usage déclaré, les garanties réellement acquises, les exclusions et les éventuels doublons sont repérés en quelques minutes, sans jargon.
Les autres assurances que votre métier peut rendre obligatoires
L'assurance du véhicule ne règle qu'une partie du sujet. Selon votre activité, d'autres couvertures sont imposées par la loi — et elles n'ont rien d'automatique.
La responsabilité civile professionnelle est obligatoire pour les professions réglementées. Service-Public Entreprendre cite notamment les avocats et les infirmiers ; la liste dépend de votre secteur. Pour les professionnels du bâtiment, l'article L. 241-1 du Code des assurances impose l'assurance de responsabilité décennale : toute personne dont la responsabilité décennale peut être engagée sur le fondement des articles 1792 et suivants du Code civil doit être couverte, et doit pouvoir le justifier « à l'ouverture de tout chantier ».
Le transport de personnes à titre onéreux a sa propre règle. L'article L. 3120-4 du Code des transports impose aux exploitants de transports publics particuliers — taxis, VTC, transport à deux ou trois roues — d'être « en mesure de justifier à tout moment de l'existence d'un contrat d'assurance couvrant leur responsabilité civile professionnelle ». Une assurance auto classique, même en usage professionnel, ne suffit pas.
Et une obligation d'affichage vise directement les micro-entrepreneurs artisans. Depuis le 1er juillet 2023, l'article L. 132-1 du Code de l'artisanat impose aux personnes immatriculées au registre national des entreprises au titre des métiers et de l'artisanat, ainsi qu'aux entrepreneurs relevant du régime micro-social, d'indiquer sur chacun de leurs devis et chacune de leurs factures l'assurance professionnelle souscrite lorsqu'elle est obligatoire pour leur métier, les coordonnées de l'assureur ou du garant, et la couverture géographique du contrat.
Un point de vigilance de terrain, souvent découvert au pire moment : le matériel et les marchandises transportés ne sont pas couverts d'office par un contrat auto. La garantie porte sur le véhicule, pas sur les outils, le stock ou l'ordinateur qui se trouvaient dans le coffre. C'est une extension à demander explicitement, et à vérifier dans vos conditions particulières.
Six leviers pour payer moins sans vous découvrir
Payer moins cher est légitime. Se découvrir pour payer moins cher ne l'est jamais — la sanction de l'article L. 113-9 coûte toujours plus que l'économie. Voici les leviers qui fonctionnent sans toucher à la sincérité de la déclaration.
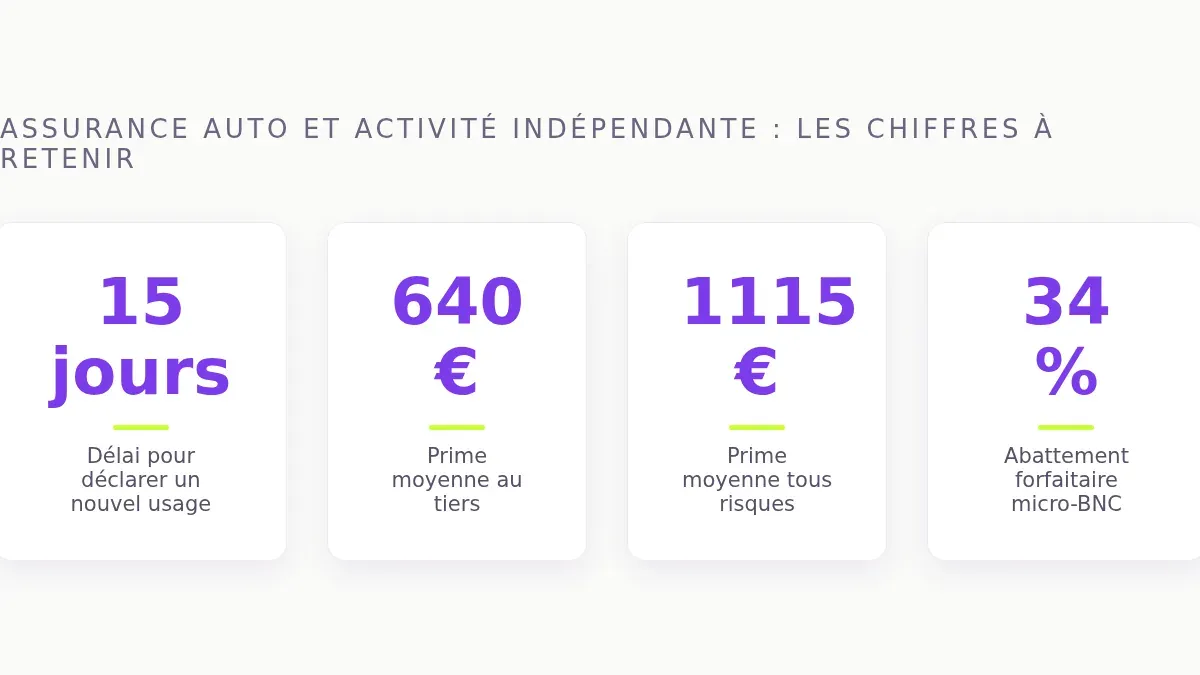
- Ajuster la formule au vrai risque, pas au réflexe. Selon le baromètre de LeComparateurAssurance (chiffres de janvier 2026, page mise à jour le 5 février 2026), la prime annuelle moyenne s'établit à 640 € au tiers, 772 € en tiers étendu et 1 115 € en tous risques. Sur un utilitaire de huit ans qui roule beaucoup, l'écart tous risques / tiers étendu mérite d'être posé sur le papier.
- Choisir la franchise en fonction de votre trésorerie, pas au hasard. Une franchise plus élevée fait baisser la prime, à condition de pouvoir l'absorber sans mettre l'activité en difficulté.
- Traquer les doublons. L'assistance, la protection juridique ou la garantie du conducteur figurent parfois à la fois dans votre contrat auto, dans un contrat RC professionnelle et dans une carte bancaire haut de gamme. Payer trois fois la même garantie est courant.
- Déclarer un kilométrage réaliste. Beaucoup d'entrepreneurs surestiment leur kilométrage annuel par prudence, alors que certaines formules le tarifent au réel.
- Regrouper les contrats chez un même assureur (auto professionnelle, RC pro, local) : c'est le levier de négociation le plus simple quand on ouvre plusieurs contrats la même année.
- Remettre les garanties en concurrence à date d'échéance, en comparant à couverture égale — plafonds, franchises et exclusions comprises — et pas seulement le prix affiché.
Le piège fiscal : non, votre assurance auto n'est pas « déductible » en micro-entreprise
C'est probablement l'idée reçue la plus coûteuse, parce qu'elle pousse à surassurer en croyant que « de toute façon, c'est déduit ».
En micro-entreprise, aucune charge réelle n'est déductible. Le régime micro repose sur un abattement forfaitaire appliqué au chiffre d'affaires : ce ne sont pas vos charges réelles qui sont retirées, mais un pourcentage fixé par la loi. D'après Service-Public Entreprendre (fiche vérifiée le 13 mai 2026), ces abattements s'élèvent à 71 % pour le micro-BIC vente et hébergement, 50 % pour le micro-BIC services, et 34 % pour le micro-BNC (activités libérales). Les seuils et conditions du régime figurent aux articles 50-0 et 102 ter du Code général des impôts.
Conséquence directe : votre prime d'assurance, votre carburant et votre entretien ne se déduisent pas ligne à ligne. Chaque euro de prime est un euro qui sort réellement de votre poche. C'est justement pour cela que le calibrage des garanties compte davantage pour un micro-entrepreneur que pour une société au réel — mais toujours par le haut de la qualité, jamais par la sous-déclaration.
Résiliation : la loi Hamon ne joue pas forcément pour un contrat professionnel
Autre confusion fréquente, et celle-ci se lit directement dans le texte.
La résiliation à tout moment après un an — le fameux dispositif issu de la loi Hamon — est régie par l'article L. 113-15-2 du Code des assurances. Son premier alinéa vise expressément « les contrats d'assurance couvrant les personnes physiques en dehors de leurs activités professionnelles ». Un contrat souscrit pour couvrir un véhicule dans le cadre de votre activité ne relève donc pas de ce cadre.
Concrètement : ne partez pas du principe que vous pourrez résilier votre contrat professionnel du jour au lendemain. Vérifiez la clause de résiliation de vos conditions générales, et interrogez votre assureur par écrit avant d'engager une démarche auprès d'un concurrent.
Deux précisions utiles quand le dispositif s'applique bien (contrat personnel) : la résiliation prend effet un mois après réception de la notification par l'assureur, et celui-ci doit vous rembourser le solde de prime dans un délai de trente jours à compter de la résiliation, faute de quoi les sommes dues produisent de plein droit intérêts au taux légal. Pour l'assurance de responsabilité civile automobile de l'article L. 211-1, c'est le nouvel assureur qui accomplit les formalités pour votre compte et garantit la continuité de la couverture.
Les erreurs que je vois le plus souvent
Dix-sept ans de contrats et de dossiers de sinistres finissent par dessiner une liste très courte d'erreurs qui reviennent presque toujours.
- Garder le contrat « d'avant » après la création de l'entreprise. Le statut change, l'usage du véhicule change, le contrat reste. C'est de très loin l'erreur la plus répandue — et la plus facile à corriger, en quinze jours et par écrit.
- Confondre RC professionnelle et assurance du véhicule. Ce sont deux contrats distincts qui couvrent deux risques distincts : les dommages causés par votre travail d'un côté, ceux liés à la circulation de l'autre.
- Oublier le matériel transporté. L'outillage, le stock et le matériel informatique restent hors garantie tant qu'une extension n'a pas été demandée.
- Prêter le véhicule professionnel sans vérifier la clause de conduite. Conducteur désigné, conducteur exclusif, conducteur novice : chaque formule a ses conditions, et la franchise applicable n'est pas la même.
- Ne rien écrire. Un appel téléphonique ne prouve rien. L'article L. 113-2 prévoit la lettre recommandée ou l'envoi recommandé électronique : c'est cette trace qui vous protège si un litige survient trois ans plus tard.
En résumé : la marche à suivre
Si vous utilisez votre véhicule pour votre activité, la séquence tient en cinq étapes :
- Relisez vos conditions particulières et repérez la ligne « usage » du véhicule.
- Si l'usage déclaré ne correspond plus à la réalité, écrivez à votre assureur dans les quinze jours (article L. 113-2, 3°), en recommandé.
- Vérifiez si votre métier impose une RC professionnelle ou une décennale, et si vos devis et factures doivent la mentionner.
- Demandez explicitement l'extension pour le matériel et les marchandises transportés si vous en transportez.
- Comparez ensuite — à couverture égale, jamais à usage minoré.
Le bon réflexe n'est pas de payer le moins possible : c'est de savoir exactement ce que vous payez. Si vous voulez une lecture claire de vos garanties, de vos exclusions et de vos éventuels doublons avant de renégocier, AssuranceClaire analyse votre contrat et vous le restitue en français courant.
Sources
- Article L. 211-1 du Code des assurances (obligation d'assurance des véhicules terrestres à moteur) — Légifrance, version en vigueur depuis le 8 décembre 2023, consultée le 17 août 2026 (legifrance.gouv.fr)
- Article L. 113-2 du Code des assurances (obligations de l'assuré, déclaration du risque, délai de quinze jours) — Légifrance, version en vigueur depuis le 1er avril 2018, consultée le 17 août 2026 (legifrance.gouv.fr)
- Article L. 113-8 du Code des assurances (nullité pour fausse déclaration intentionnelle) — Légifrance, version en vigueur depuis le 8 janvier 1981, consultée le 17 août 2026 (legifrance.gouv.fr)
- Article L. 113-9 du Code des assurances (règle proportionnelle de prime) — Légifrance, version en vigueur depuis le 21 juillet 1976, consultée le 17 août 2026 (legifrance.gouv.fr)
- Article L. 113-15-2 du Code des assurances (résiliation infra-annuelle, contrats hors activités professionnelles) — Légifrance, version en vigueur depuis le 1er décembre 2020, consultée le 17 août 2026 (legifrance.gouv.fr)
- Article L. 241-1 du Code des assurances (assurance de responsabilité décennale) — Légifrance, version en vigueur depuis le 8 août 2015, consultée le 17 août 2026 (legifrance.gouv.fr)
- Article L. 3120-4 du Code des transports (RC professionnelle des transports publics particuliers) — Légifrance, version en vigueur depuis le 31 décembre 2016, consultée le 17 août 2026 (legifrance.gouv.fr)
- Article L. 132-1 du Code de l'artisanat (mention de l'assurance professionnelle sur les devis et factures) — Légifrance, version en vigueur depuis le 1er juillet 2023, consultée le 17 août 2026 (legifrance.gouv.fr)
- « Assurances du micro-entrepreneur » — Service-Public Entreprendre (DILA), fiche vérifiée le 7 juillet 2026 (entreprendre.service-public.gouv.fr)
- « Micro-entrepreneur : régime fiscal et abattements forfaitaires » — Service-Public Entreprendre (DILA), fiche vérifiée le 13 mai 2026 (entreprendre.service-public.gouv.fr)
- « Prix moyens des assurances auto » — LeComparateurAssurance, baromètre janvier 2026, page mise à jour le 5 février 2026 (lecomparateurassurance.com)
Questions fréquentes
Un auto-entrepreneur doit-il souscrire une assurance auto spécifique ?
L'obligation d'assurance de l'article L. 211-1 du Code des assurances vise le véhicule, quel que soit votre statut. Ce qui change, c'est l'usage déclaré : dès que la voiture sert à votre activité (clients, chantiers, livraisons), le contrat doit couvrir un usage professionnel. Service-Public Entreprendre rappelle que l'assurance doit couvrir l'ensemble des déplacements effectués dans le cadre professionnel.
Que risque-t-on si l'usage professionnel n'a pas été déclaré à l'assureur ?
Deux sanctions existent. Si la fausse déclaration est intentionnelle, l'article L. 113-8 du Code des assurances prévoit la nullité du contrat, même si le risque omis n'a eu aucune influence sur le sinistre, et les primes versées restent acquises à l'assureur. Si la mauvaise foi n'est pas établie, l'article L. 113-9 applique la règle proportionnelle : l'indemnité est réduite en proportion des primes payées par rapport à celles qui auraient été dues.
Le trajet domicile-travail compte-t-il comme un usage professionnel ?
Non, pas dans la nomenclature habituelle des assureurs. Le trajet vers un lieu de travail fixe relève de l'usage « privé et trajet travail ». L'usage professionnel commence quand vous vous déplacez vers des adresses variables (clients, chantiers, points de livraison) ou que vous transportez du matériel et des marchandises liés à votre activité.
L'assurance auto est-elle déductible en micro-entreprise ?
Non. Le régime micro applique un abattement forfaitaire au chiffre d'affaires, et non vos charges réelles. Selon Service-Public Entreprendre (fiche vérifiée le 13 mai 2026), cet abattement est de 71 % en micro-BIC vente et hébergement, 50 % en micro-BIC services et 34 % en micro-BNC. Votre prime, votre carburant et votre entretien ne se déduisent donc pas ligne à ligne.
Peut-on résilier à tout moment un contrat auto professionnel grâce à la loi Hamon ?
Pas automatiquement. L'article L. 113-15-2 du Code des assurances vise les contrats couvrant les personnes physiques « en dehors de leurs activités professionnelles ». Un contrat souscrit pour un véhicule utilisé dans le cadre de votre activité n'entre donc pas dans ce cadre : vérifiez la clause de résiliation de vos conditions générales et interrogez votre assureur par écrit avant toute démarche.
Akim D.
Fondateur d'AssuranceClaire — Expert en assurance (17 ans d'expérience)
Fondateur d'AssuranceClaire. Fort de 17 ans d'expérience en assurance et en assistance (auto, habitation, santé), Akim met son expertise au service des particuliers pour les aider à comprendre enfin leurs contrats : garanties, exclusions et doublons de couverture, expliqués sans jargon. Il a conçu AssuranceClaire pour rendre accessible à tous ce qui restait jusque-là réservé aux initiés.
À lire aussi
- Les exclusions les plus courantes en assurance auto expliquées simplement
- Responsabilité civile : ce qu'elle couvre vraiment dans vos contrats
- Assurance au tiers ou tous risques : comment trancher selon votre voiture
- Résilier son assurance auto : loi Hamon, échéance, changement de situation
- Assurance auto pas cher en ligne : les 4 pièges des offres low-cost
- Comparateur d'assurance auto : bien lire les devis pour comparer ce qui est comparable
- Bonus-malus auto : comprendre enfin le coefficient qui fait varier votre prime
- Doublons d'assurance : ces garanties que vous payez deux fois sans le savoir
- Déclarer un sinistre auto : délais, justificatifs et erreurs qui coûtent cher
- Franchise d'assurance : comment elle marche et comment la choisir